
Revolut — Bankieren & meer
Revolut Ltd · Financiën
- Beoordeling
- 4,7
- Downloads
- 50.00M
- Leeftijdsclassificatie
- PEGI 3
Revolut — Bankieren & meer - Beschrijving
- Appnaam
- Revolut — Bankieren & meer
- Pakketnaam
- com.revolut.revolut
- Ontwikkelaar
- Revolut Ltd
- Categorie
- Financiën
- Laatst bijgewerkt
- 1 jun 2015
- Versie
- 10.150.2
Revolut — Bankieren & meer - Screenshots
Analyse door TrendiApps
Ik zou Revolut — Bankieren & meer vooral beoordelen op één vraag: wil je je dagelijkse geldzaken op één plek bekijken en beheren, of zoek je juist een bankrelatie met persoonlijk advies en zo weinig mogelijk digitale zelfbediening? Die keuze maakt meer verschil dan het aantal functies. Als je graag overzicht houdt via je telefoon, kan Revolut goed passen; als je liever veel zaken met een medewerker bespreekt, is een traditionele bank waarschijnlijk prettiger.
Ik zie Revolut als een financiële app voor mensen die hun geld actief willen volgen. Je kunt er bankzaken regelen, uitgaven bekijken, budgetteren en sparen. Dat maakt het bruikbaar voor iemand die vooral grip zoekt op dagelijkse uitgaven, maar ook voor een reiziger die met verschillende valuta te maken krijgt. De app is van Revolut Ltd en valt binnen de categorie financiën. Het is geen vervanging voor elk financieel hulpmiddel: wie uitgebreid advies of een compleet overzicht van meerdere financiële producten nodig heeft, zal mogelijk aanvullingen willen gebruiken.
Begin met je eigen dagelijkse gewoontes
Voor ik een geldapp als hoofdrekening zou gebruiken, kijk ik eerst naar mijn eigen routine. Betaal je vrijwel alles met je telefoon, controleer je regelmatig transacties en vind je het prettig om zelf instellingen te beheren? Dan sluit een appgerichte aanpak waarschijnlijk aan. Wil je daarentegen vooral een rekening die op de achtergrond blijft werken en ga je zelden in een app kijken, dan leveren budgetten en spaardoelen mogelijk weinig op.
Dat is ook een nuttige manier om te beslissen of je Revolut als aanvulling of als centrale plek wilt gebruiken. Je kunt eerst een beperkte rol kiezen, bijvoorbeeld je uitgaven bijhouden of een spaardoel organiseren. Zo merk je of de manier waarop de app je geldzaken presenteert bij je past, zonder dat je meteen je volledige financiële routine hoeft om te gooien.
Een bruikbaar overzicht, mits je het zelf bijhoudt
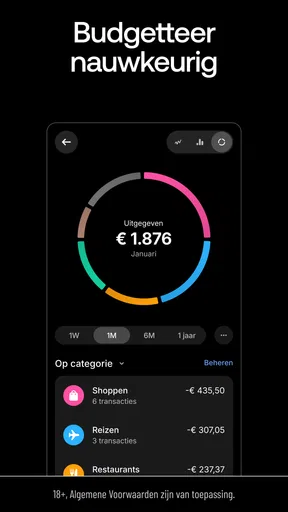
Het voordeel van uitgaven categoriseren en budgetten instellen is niet alleen dat je achteraf ziet waar geld naartoe ging. Ik vind vooral de combinatie nuttig: een categorie maakt een patroon zichtbaar, en een budget geeft je een concreet aandachtspunt voor de rest van de maand. Dat werkt het best als je de app geregeld opent en controleert of de indeling klopt. Een overzicht helpt je beslissen; het neemt die beslissing niet van je over.
Een praktische tip is om niet meteen allerlei budgetten aan te maken. Begin met één uitgavencategorie die je vaak verrast en kijk een tijdje of de indeling aansluit op hoe je zelf denkt. Als je categorieën te breed of juist te versnipperd zijn, wordt het overzicht eerder ruis dan hulp. Daarna kun je pas bepalen of een tweede budget echt iets toevoegt.
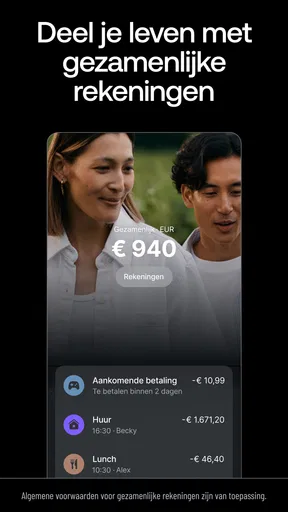
Voor een huishouden met gezamenlijke en persoonlijke uitgaven is het bovendien verstandig vooraf af te spreken welk overzicht leidend is. De app kan je eigen transacties inzichtelijk maken, maar een gezamenlijke begroting vraagt ook om afspraken over wie welke uitgaven bijhoudt. Dat kleine gesprek voorkomt dat je de app verantwoordelijk maakt voor een probleem dat eigenlijk om onderlinge afstemming vraagt.
Verhalen die je misschien interessant vindt
BLACK RUSSIA draait om het leven tussen de missies
Microsoft Teams op mobiel: vergaderen zonder de draad kwijt te raken
Uber brengt reizigers en chauffeurs samen, zonder echte gemeenschap
Google Earth getest wanneer de wereldkaart hapert
Waarom Mi Music juist wint door niets op te dringen
Pokémon GO maakt van wandelen een nieuwe spelroutine
Bankieren en meer met Revolut
Wat Revolut onderscheidt, is hoe veelzijdig het is. Natuurlijk kun je er je dagelijkse bankzaken mee regelen, maar het gaat veel verder dan dat. Of je nu wilt budgetteren, sparen of zelfs investeren, deze app biedt het allemaal aan. De app is gratis te downloaden en heeft een PEGI 3-leeftijdsclassificatie, wat betekent dat hij geschikt is voor vrijwel iedereen.
Een wereld van functies ontdekken
Een van de dingen die me verrasten toen ik de app installeerde, was het scala aan functies dat je krijgt. Naast de gebruikelijke bankdiensten zoals overschrijvingen en betalingen, kun je ook je uitgaven categoriseren en budgetten instellen. Dit is bijzonder handig voor mensen zoals ik die hun uitgaven beter in de hand willen houden.
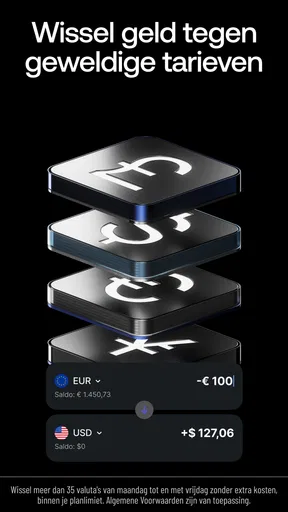
Een niet zo voor de hand liggende functie is de mogelijkheid om in meerdere valuta's te handelen zonder verborgen kosten. Dit is perfect voor reizigers of mensen die internationaal zaken doen. Het wisselen tussen valuta's is eenvoudig en snel, en je krijgt altijd de echte wisselkoers.
Dagelijkse keuzes tijdens betalen en reizen
De waarde van betalen in meerdere valuta’s merk je vooral wanneer je niet thuis bent. Stel dat ik onderweg ben en een uitgave zie die ik later met mijn gewone maandbudget wil vergelijken: door de betaaltransactie achteraf bij mijn categorieën te bekijken, kan ik tegelijk volgen wat de reis heeft gekost en hoe die zich verhoudt tot mijn normale uitgaven. Ik zou wel mijn wisselingen en betalingen bewust controleren, in plaats van aan te nemen dat elke transactie onder alle omstandigheden dezelfde kosten heeft. Dat is een gezonde gewoonte bij elke financiële app die met valuta werkt.
Voor iemand die af en toe reist, kan Revolut een handige aanvulling zijn op een bestaande bankrekening. Voor wie vaak onderweg is, is het belangrijker om vooraf te bedenken hoe de app in de eigen betaalroutine past: welke rekening gebruik je voor vaste lasten, waar houd je je reisbudget bij en hoe controleer je betalingen wanneer je weer thuis bent? Door die rollen helder te houden, voorkom je dat reisuitgaven verspreid raken over verschillende overzichten.
Bij internationaal gebruik kijk ik ook naar de praktische kant, niet alleen naar het wisselen zelf. Ik wil na een betaling snel kunnen terugvinden wat ik heb uitgegeven en of die transactie bij mijn reisbudget hoort. Dat maakt het overzicht nuttiger dan alleen een saldo tonen. Mijn advies is om vóór vertrek de app rustig te verkennen en je financiële routine niet pas op een druk moment onderweg uit te proberen.
Slimme spaarmogelijkheden
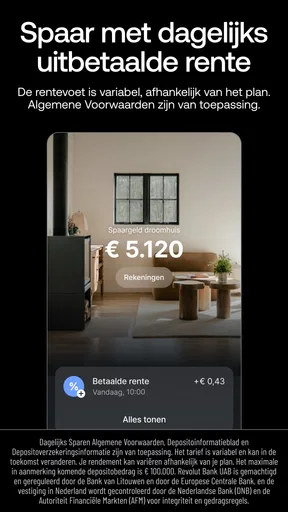
Wat me ook aansprak, is de optie om automatisch te sparen. Je kunt rondingen van je aankopen naar boven afronden en het verschil opzij zetten als spaargeld. Dit is een slimme manier om ongemerkt te sparen en kan in de loop van de tijd flink oplopen.
Daarnaast zijn er zogenaamde ‘kluisjes’ waarin je geld kunt wegzetten voor specifieke doelen. Of het nu gaat om een vakantie of een nieuwe gadget, je kunt je doel instellen en de app helpt je om het te bereiken.
Maak sparen zichtbaar en haalbaar
Een spaarpot werkt voor mij vooral goed wanneer het doel concreet is. In plaats van één algemene pot voor “later” kun je bijvoorbeeld een bedrag apart houden voor een geplande aankoop en een ander doel reserveren voor een reis. Zo zie je welke bestemming je geld heeft en is het minder verleidelijk om het spaargeld ongemerkt als vrij besteedbaar saldo te behandelen.
Automatisch afronden is eerder een hulpmiddel om een gewoonte op te bouwen dan een complete spaarstrategie. Het bedrag dat je opzijzet volgt je betaalgedrag, dus in een maand met weinig aankopen groeit zo’n potje ook minder. Ik zou het daarom gebruiken naast een bewuste periodieke spaarbeslissing, niet als vervanging daarvan. En als je merkt dat kleine afrondingen je saldo onhandig maken, kun je beter kiezen voor een aanpak die bij je cashflow past.
Een praktisch voordeel van aparte doelen is dat je je voortgang mentaal kunt koppelen aan iets waar je naar uitkijkt. Tegelijk blijft het belangrijk om te bepalen welk geld je echt kunt missen voor een doel. Een visueel doelbedrag kan motiveren, maar verandert niets aan de noodzaak om ruimte te houden voor lopende rekeningen en onverwachte uitgaven.
Wanneer een andere financiële aanpak beter past
Revolut is niet automatisch de beste keuze voor iemand die al tevreden is met een traditionele bankapp en alleen een eenvoudige rekening nodig heeft. Als je geen behoefte hebt aan budgetten, aparte spaardoelen of betalingen in verschillende valuta, kan een tweede financiële app juist extra beheer opleveren. Dan is het voordeel van functies die je niet gebruikt kleiner dan de moeite van een nieuwe routine.
Ook wie financieel advies op maat zoekt, moet onderscheid maken tussen inzicht in transacties en persoonlijk advies. Een overzicht van uitgaven kan helpen om vragen voor jezelf te formuleren, maar het is niet hetzelfde als iemand die je situatie bespreekt en opties met je afweegt. Voor die behoefte past een gesprek met een adviseur of bankmedewerker beter dan een app die vooral op zelfbediening is gericht.
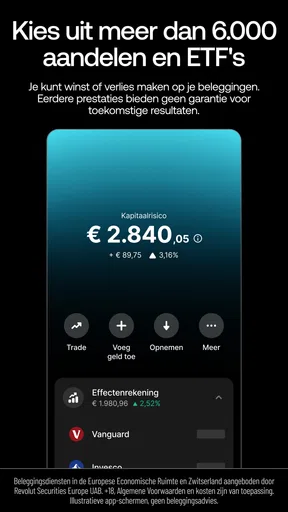
Beleggen vraagt om dezelfde nuchtere afweging. De oorspronkelijke mogelijkheden kunnen aantrekkelijk klinken voor wie alles graag op één plek houdt, maar ik zou een beleggingskeuze niet maken alleen omdat een optie in dezelfde app staat als mijn betaalrekening. Wie onderzoek, uitgebreide analyse of begeleiding verwacht, doet er goed aan te beoordelen of een gespecialiseerde dienst of adviseur beter aansluit. Gemak is prettig, maar het vervangt geen begrip van risico en doel.
Waar je op moet letten
Hoewel de app veel te bieden heeft, zijn er ook een paar dingen om rekening mee te houden. Ten eerste, als je een geavanceerdere gebruiker bent die behoefte heeft aan uitgebreide financieel advies, dan zijn er mogelijk beperkingen in wat de app kan bieden. Bovendien, hoewel de basisversie gratis is, zijn sommige premium functies alleen beschikbaar tegen betaling.
Een ander punt is dat als je niet gewend bent aan het werken met apps voor je financiële zaken, de leercurve wellicht wat steiler kan zijn. Maar met geduld en het verkennen van alle functies, went het snel.
Reken niet alleen op de aantrekkelijke functies
Gratis beginnen betekent niet dat elke functie binnen de app zonder kosten beschikbaar is. Ik zou daarom vóór gebruik van een betaalde optie eerst nagaan wat die precies inhoudt en of ik die werkelijk nodig heb. Dat is vooral relevant als je Revolut installeert voor één specifieke functie: kijk niet alleen naar wat je ermee kunt doen, maar ook naar eventuele voorwaarden die bij die keuze horen. Zo voorkom je dat een extraatje ongemerkt onderdeel wordt van je vaste uitgaven.
Ook de hoeveelheid mogelijkheden kan tegen je werken. Als je vooral snel je saldo wilt controleren, kunnen budgetten, doelen en andere onderdelen je aandacht afleiden. Mijn aanpak zou zijn om alleen de functies in te richten die een concreet probleem oplossen en de rest voorlopig te negeren. Een overzichtelijke app is pas nuttig als jij bepaalt welke informatie voor jou telt.
Wie overstapt vanaf een andere bank moet bovendien rekening houden met de praktische kosten van verandering: vaste betalingen, inkomende bedragen en dagelijkse gewoontes moeten op de juiste plek terechtkomen. Ik zou daarom eerst bepalen welke rol Revolut krijgt en pas daarna besluiten of ik meer financiële zaken verplaats. Een gefaseerde overstap maakt het makkelijker om te zien of de app in het dagelijks gebruik echt voordelen oplevert.
Voor wie is Revolut perfect?
Als je iemand bent die graag controle houdt over je financiën en openstaat voor het gebruik van technologie om dat te doen, dan is Revolut een uitstekende keuze. Het is vooral handig voor reizigers, budgetbewuste individuen en mensen die geïnteresseerd zijn in eenvoudige investeringsopties. De app is beschikbaar voor zowel Android als iOS, en de huidige versie (10.136.1) werkt soepel op apparaten met een besturingssysteem vanaf versie 9.
Aan de andere kant, als je liever persoonlijk contact hebt met een bankmedewerker of als je al een uitgebreide financiële software gebruikt, dan is een traditionele bank misschien meer jouw ding.
Wat je vóór een overstap kunt uitproberen
Je hoeft niet meteen te beslissen dat één app al je financiële taken moet overnemen. Een realistische eerste proef is om Revolut een afgebakende taak te geven: houd bijvoorbeeld een apart reisbudget bij of gebruik een spaardoel voor een geplande aankoop. Na een tijdje kun je jezelf afvragen of je het overzicht daadwerkelijk hebt geraadpleegd en of het je gedrag of keuzes heeft geholpen. Als je de app nauwelijks opent, is dat waardevolle informatie: misschien past een eenvoudiger oplossing beter.
Voor de overstap zelf zou ik eerst een korte inventaris maken van je vaste lasten, terugkerende inkomsten en betalingen die je niet wilt missen. Verander vervolgens niet alles tegelijk. Door je bestaande rekening nog even te gebruiken terwijl je de nieuwe routine leert kennen, kun je controleren of betalingen goed lopen en voorkom je dat een praktische vergissing je planning verstoort. Dat is geen kritiek op de app, maar een verstandige manier om elke financiële overstap te testen.
Revolut is gratis te downloaden, heeft een PEGI 3-classificatie en is breed in gebruik: de app heeft een gemiddelde beoordeling van 4,7 op basis van rond de vier miljoen beoordelingen en meer dan vijftig miljoen installaties. Die populariteit kan geruststellen dat veel mensen de app gebruiken, maar zegt op zichzelf niet of de functies passen bij jouw behoeften. Ik zou mijn keuze baseren op mijn eigen betaalgewoontes, gewenste ondersteuning en bereidheid om geldzaken digitaal te beheren.
Mijn eindgedachte
Al met al biedt Revolut een krachtige set tools voor iedereen die zijn financiële zaken slim wil beheren. Het heeft niet alleen een gebruiksvriendelijke interface, maar ook een breed scala aan functies die het dagelijkse bankieren, sparen en beleggen eenvoudiger maken. Hoewel het niet voor iedereen de perfecte oplossing zal zijn, biedt het genoeg om de moeite waard te zijn om te proberen. In mijn ervaring is het een betrouwbare partner in de digitale financiële wereld.
Mijn aanbeveling is om Revolut te proberen als je graag zelf overzicht opbouwt en functies als budgetten, spaardoelen en meerdere valuta’s echt gaat gebruiken. Houd wel scherp welke onderdelen voor jou belangrijk zijn en controleer betaalde opties voordat je ze kiest. Zoek je vooral persoonlijk contact, uitgebreid advies of een zo eenvoudig mogelijke bankervaring, dan is je bestaande bank mogelijk geschikter. De beste keuze is hier niet degene met de meeste mogelijkheden, maar degene die je financiële routine makkelijker maakt.
Veelgestelde vragen over Revolut — Bankieren & meer
Wat is Revolut en waarvoor kan ik het gebruiken?
Revolut is een veelzijdige financiële app die bankieren, budgetbeheer, en internationale betalingen vergemakkelijkt. Gebruikers kunnen rekeningen openen, geld overboeken, en hun uitgaven bijhouden. Het biedt ook functies zoals aandelenhandel en cryptocurrency-beheer, waardoor het een alles-in-één oplossing is voor moderne financiële behoeften.
Welke kosten zijn verbonden aan het gebruik van Revolut?
Revolut biedt verschillende abonnementen, waaronder een gratis optie. Elk plan heeft zijn eigen set functies en kosten. De gratis versie heeft geen maandelijkse kosten, maar er kunnen kosten in rekening worden gebracht voor specifieke transacties, zoals internationale overboekingen of geldopnames boven een bepaald bedrag.
Hoe veilig is mijn geld bij Revolut?
Revolut neemt de beveiliging van gebruikersfondsen zeer serieus. De app gebruikt geavanceerde beveiligingsmaatregelen, zoals tweestapsverificatie en biometrische login. Daarnaast worden gebruikersfondsen gescheiden gehouden in gereguleerde bankrekeningen, wat extra bescherming biedt in geval van financiële problemen.
Kan ik met Revolut wereldwijd betalen en geld overmaken?
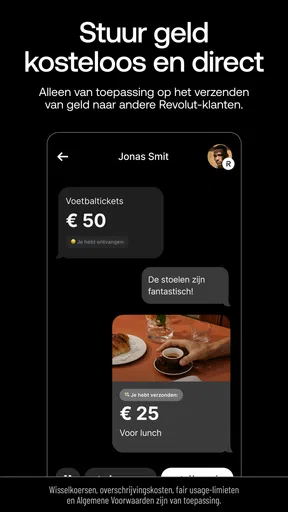
Ja, met Revolut kunt u wereldwijd betalingen doen en geld overmaken in meer dan 30 valuta's zonder verborgen kosten. Dit maakt het ideaal voor reizigers en mensen die regelmatig internationale transacties doen. Het wisselen van valuta gebeurt tegen de interbancaire wisselkoers, wat meestal voordeliger is dan traditionele banken.
Welke extra functies biedt Revolut naast bankieren?
Naast bankieren biedt Revolut een scala aan extra functies. U kunt bijvoorbeeld aandelen en cryptocurrencies verhandelen, reisverzekeringen afsluiten, en gebruikmaken van budgetteringstools. Het biedt ook junior accounts voor kinderen, waardoor ouders het financiële beheer kunnen leren. Deze veelzijdigheid maakt het aantrekkelijk voor een breed scala aan gebruikers.
Revolut — Bankieren & meer Voor- en nadelen
Voordelen
- Eenvoudige gebruikersinterface
- gemakkelijk te navigeren.
- Snelle internationale overschrijvingen zonder verborgen kosten.
- Gebruiksvriendelijke budgettering en uitgavenanalyse.
- Ondersteuning voor meerdere valuta's en cryptocurrencys.
- 24/7 klantenservice met snelle reactietijden.
Nadelen
- Beperkte functies in de gratis versie.
- Sommige functies vereisen een premium abonnement.
- Niet alle banken worden ondersteund voor koppeling.
- Soms vertraagde notificaties bij transacties.
- Kan ingewikkeld zijn voor beginners.
Ook gepubliceerd in andere talen
Beoordelingen van echte gebruikers
4,7
4.15M beoordelingen
- 585%
- 410%
- 32%
- 20%
- 14%


